Casos que reviso
Tenía ingresos suficientes. Una deuda anterior cambió la evaluación.
Tener una deuda cancelada no siempre significa que su efecto desapareció del perfil. En este caso, el problema no estaba en los ingresos ni en la cuota proyectada, sino en lo que había ocurrido antes.
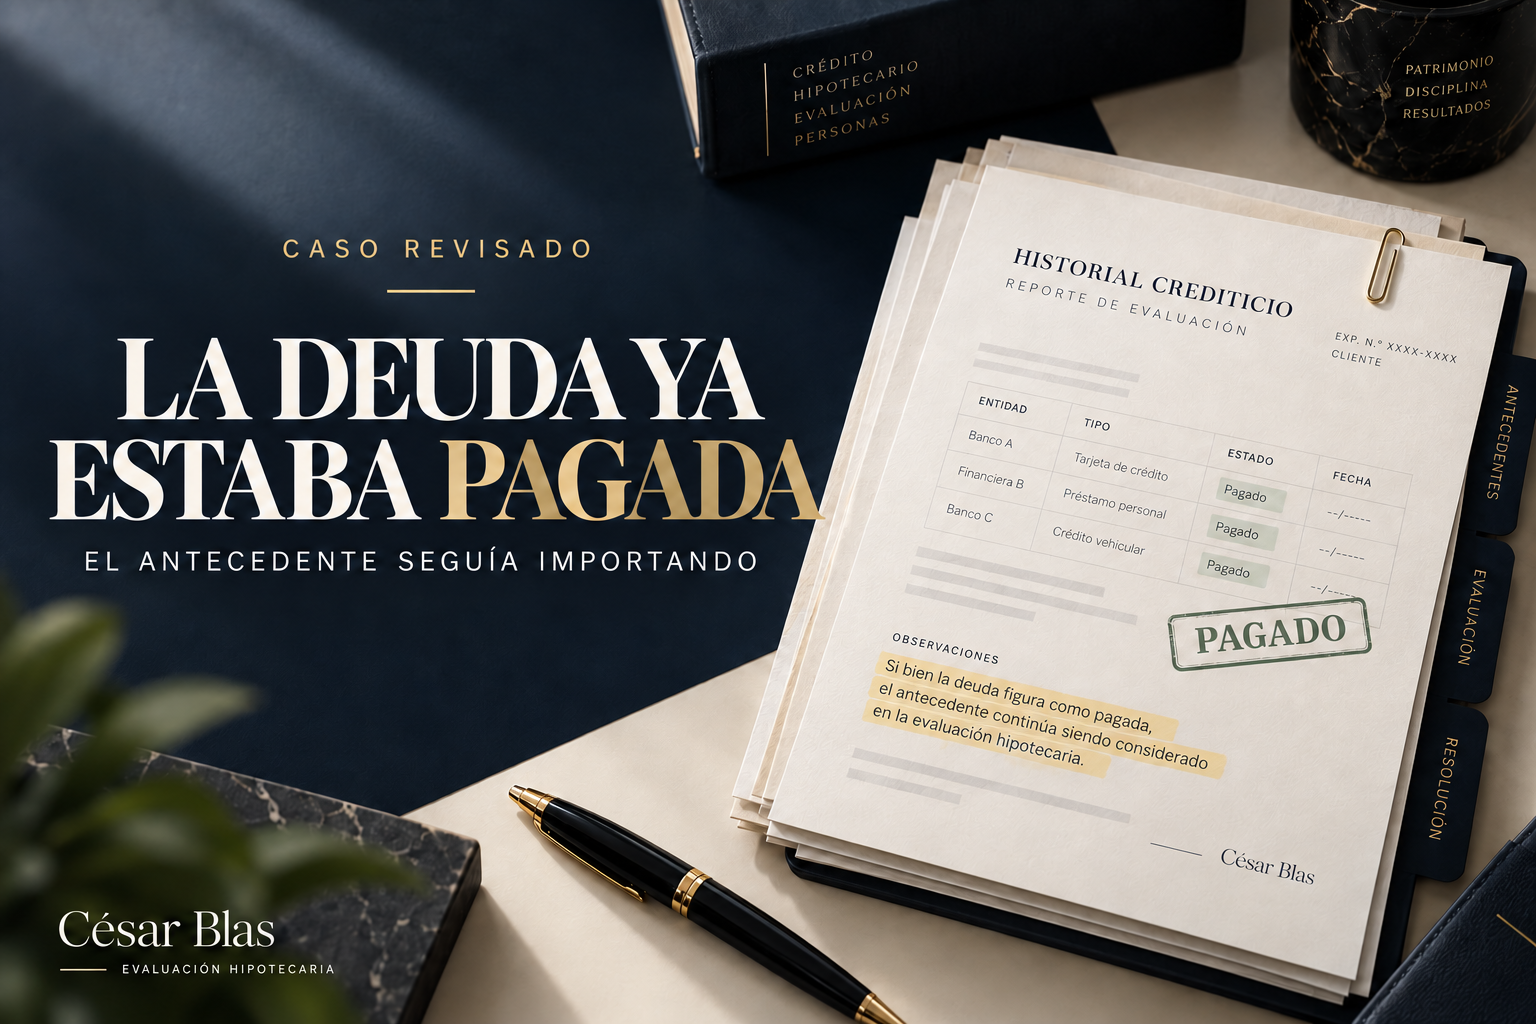
A primera vista, el problema no estaba en sus ingresos.
La cuota que proyectábamos podía sostenerse y la compra tenía una estructura razonable.
Pero al revisar el perfil apareció algo que cambiaba la lectura: una deuda anterior que ya había sido cancelada, pero que había tenido atrasos.
Y ahí es donde una evaluación deja de ser simplemente una comparación entre ingresos y cuota.
La deuda ya estaba pagada
Este es el punto que suele generar confusión.
El cliente había cancelado la deuda.
Desde su perspectiva, el problema ya no existía:
“Ya la pagué. Ya no debo nada.”
Y financieramente, efectivamente, la obligación ya no estaba pendiente.
Pero una evaluación hipotecaria no necesariamente mira únicamente lo que debes hoy.
También importa entender cómo se comportó ese crédito mientras estuvo vigente.
Si hubo atrasos o antecedentes recientes, eso puede convertirse en un punto relevante al revisar el perfil.
El ingreso no era el problema
Cuando revisé la operación, los ingresos no eran el punto que más me preocupaba.
Tampoco bastaba con decir:
“La cuota entra dentro de mi capacidad.”
Porque una operación hipotecaria no se sostiene únicamente con capacidad de pago.
También se revisa el comportamiento financiero del solicitante.
Y en este caso, eso cambiaba completamente la conversación.
La pregunta dejó de ser:
“¿Puede pagar la cuota?”
y pasó a ser:
“¿Cómo se ve su perfil después de ese antecedente?”
Cancelar una deuda y borrar su historia no son lo mismo
Este es uno de los errores que veo con frecuencia.
Una persona cancela una deuda que tuvo problemas y después decide dejar de utilizar productos financieros pensando que así evita nuevos inconvenientes.
Pero el hecho de que la deuda esté cancelada no significa automáticamente que todo lo ocurrido antes deje de ser relevante.
Por eso, cuando alguien está por comprar una vivienda, no reviso solamente:
- cuánto gana;
- cuánto debe actualmente;
- cuánto tiene de inicial;
- y cuánto sería la nueva cuota.
También necesito entender si existen antecedentes que puedan cambiar la lectura del caso.
¿Entonces estaba rechazado?
No.
Y esta diferencia es importante.
Detectar un punto de riesgo antes de una evaluación formal no significa declarar que una persona no calificará.
Significa que no conviene tratar la operación como si ese antecedente no existiera.
En un caso así, primero necesito entender:
- qué ocurrió;
- cuándo ocurrió;
- cómo terminó esa obligación;
- cómo se ha comportado el perfil después;
- y cómo se presenta actualmente la operación.
Recién con esa información tiene sentido definir el siguiente paso.
Lo que habría sido un error
El error habría sido mirar únicamente los ingresos, calcular una cuota y decir:
“Por capacidad, sí llegas.”
Eso habría dado una respuesta técnicamente incompleta.
Porque el cliente podía tener capacidad para asumir la nueva deuda y, al mismo tiempo, tener un antecedente que necesitaba ser revisado antes de avanzar.
Una buena cuota no corrige un perfil que todavía tiene puntos por explicar.
Mi criterio
Cuando reviso una operación, no me interesa únicamente si la cuota entra. Necesito saber si el perfil completo está en condiciones de sostener la evaluación.
Por eso prefiero detectar un antecedente antes de que el cliente se comprometa con una separación, una fecha de pago o una compra que después dependa de una evaluación que todavía no hemos entendido.
Si ya estás por comprar
Si ya tienes un inmueble en mente y quieres saber cómo se ve realmente tu operación, no revises únicamente cuánto ganas y cuánto sería la cuota.
Revisa primero tu perfil completo.